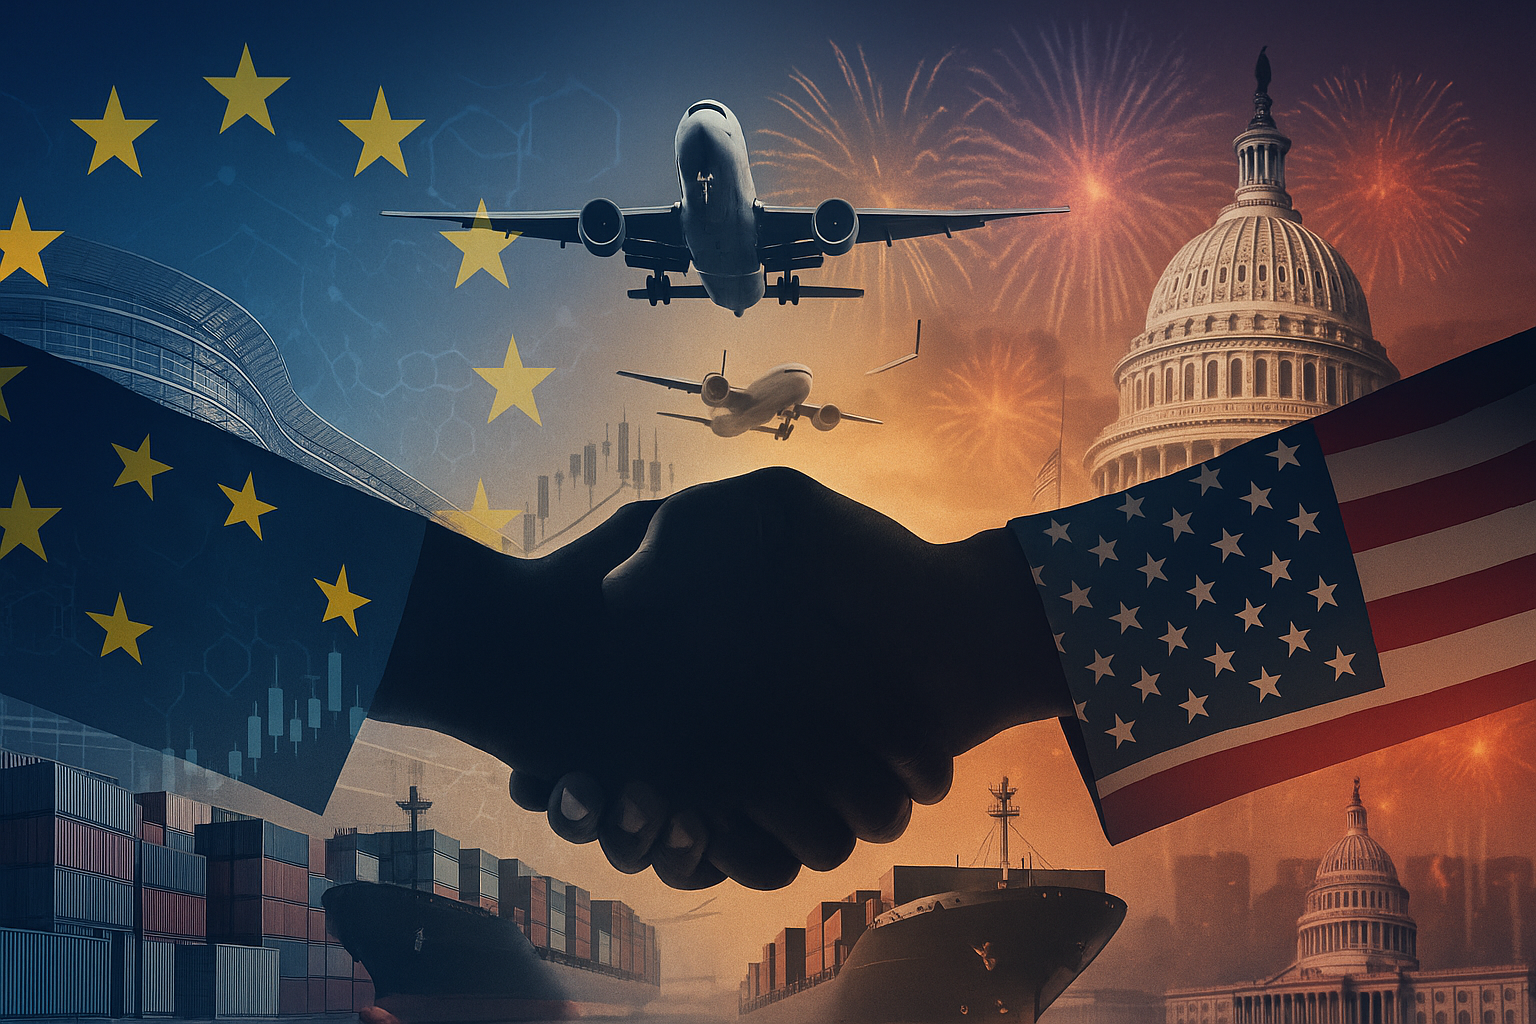
Евросоюз и США зафиксировали рамочное торговое соглашение, которое должно «дать стабильность и предсказуемость» и не допустить эскалации тарифной войны. Глава Еврокомиссии Урсула фон дер Ляйен объяснила логику компромисса предельно прямо: отказ от сделки «праздновали бы в Москве и Пекине». Она добавила, что это «сильная, если не идеальная» договорённость.
Что именно согласовано
- Рамка сделки. ЕС и США задокументировали параметры Framework Agreement: американская сторона устанавливает единый тариф 15% на широкий перечень европейского импорта (включая автомобили, автокомпоненты, фарму и чипы) вместо более высоких ставок, обсуждавшихся ранее. При этом пошлины на сталь и алюминий в США остаются повышенными (50%) — вопрос вынесен в дальнейшие раунды.
- Автопром. Брюссель добивается, чтобы понижение автопошлины до 15% применялось ретроактивно с 1 августа; для этого ЕС должен внести зеркальные изменения по доступу на свой рынок. Шаги сторон синхронизируются «в ближайшие недели».
- Экономический блок. В совместной заявлении зафиксированы ориентиры по укреплению цепочек поставок, инвестициям и координации в сфере экономической безопасности; документ «первого шага» прямо рассчитан на поэтапное расширение охвата.
Почему Брюссель выбрал этот путь
«Только представьте, если бы две крупнейшие экономические державы демократического мира не достигли соглашения и начали торговую войну — это праздновали бы только в Москве и Пекине», — отметила фон дер Ляйен, защищая договорённость как выбор стабильности вместо конфронтации. По её словам, сделка даёт производителям предсказуемые правила, снижает риски для занятости и инвестиций и охлаждает тарифный конфликт.
Что это значит для бизнеса (коротко и по делу)
- Бюджетирование и цены. Тарифный ceiling 15% по ключевым позициям даёт рабочий ориентир для расчёта landed cost на горизонте 12–18 месяцев и упрощает фиксацию маржи в контрактах на 2025–2026 годы. Следите за уточнением HS-кодов и переходных положений.
- Авто и комплектующие. Если ретроактивность по автопошлинам будет подтверждена, это снимет часть давления на экспортёров и локальные сборочные проекты, особенно по премиум-сегменту. Тайминг юридических процедур — критичен.
- Чипы/фарма/индустрия. Включение этих категорий в рамку 15% снижает регуляторную волатильность и поддерживает CAPEX-решения (лицензирование, локализация, ко-производство).
- Сталь/алюминий — «серые зоны». Здесь тарифная неопределённость сохраняется; компаниям стоит держать сценарии перенаправления потоков и хеджирования цен.
Политический фон: «стабильность сейчас — диверсификация завтра»
Сделка снижает остроту трансатлантических споров, но в Европе параллельно звучат голоса за диверсификацию рынков и снижение зависимости от одного направления — это уже проговаривается на уровне руководства ФРГ. Для компаний это сигнал: пользоваться «окном предсказуемости», не забывая про альтернативные каналы сбыта в Азии, Африке и Латинской Америке.
ЕС сознательно выбрал «менее плохой» из сценариев: «сильную, если не идеальную» договорённость, которая возвращает бизнесу базовые ориентиры и сбивает градус торговой эскалации. В краткосрочном горизонте это — плюс к планируемости цен, логистики и CAPEX. В среднесрочном — многое решат детали имплементации и успеют ли стороны «зашить» проблемные отрасли до конца года.